
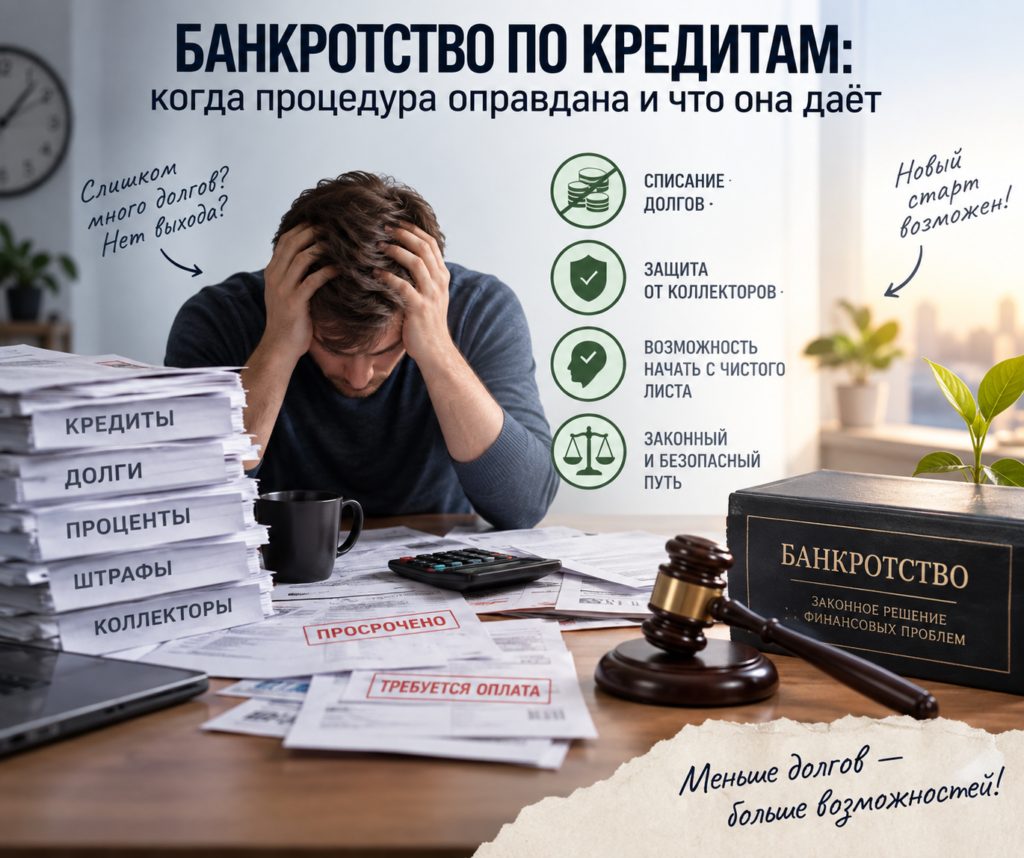
Банкротство воспринимают либо как катастрофу, либо как способ разом закрыть все долги. Обе крайности мешают принять решение. По закону это судебная или административная процедура со своими условиями входа, расходами и последствиями. Разберём, кому она подходит, что списывается и чего ждать после.
Когда закон позволяет начать процедуру
Обязанность обратиться в суд возникает, когда размер обязательств превышает 500 тысяч рублей, а расплатиться с одними кредиторами без ущерба для других уже невозможно. Заявление в этом случае подаётся в установленный законом срок.
Право на банкротство появляется раньше. Гражданин вправе обратиться в суд и при меньшей сумме, если очевидны признаки неплатёжеспособности: платежи прекращены, имущества недостаточно, доход не покрывает обязательства. Ориентир по просрочке в практике — свыше трёх месяцев.
Есть и второй путь. Внесудебное банкротство проходит через многофункциональный центр при сумме обязательств от 25 тысяч до 1 миллиона рублей и при выполнении дополнительных условий, связанных с исполнительным производством.
Прежде чем обсуждать банкротство по кредитам всерьёз, разумно свести все обязательства в одну картину: суммы, просрочки, кредиторов. Кредистория показывает кредитный отчёт и рейтинг по данным бюро, но записи хранятся в нескольких организациях, и полнота зависит от проверки в каждой из них. С этого и начинается разумная помощь с банкротством: сначала оценка ситуации, потом выбор процедуры.
Что происходит с долгами и имуществом
В судебной процедуре возможны три сценария: реструктуризация долгов по утверждённому плану, реализация имущества и мировое соглашение с кредиторами. Списание — итог реализации имущества, а не автоматическое следствие подачи заявления.
Часть обязательств не списывается ни при каком исходе:
- алименты и иные обязательства личного характера;
- возмещение вреда жизни и здоровью;
- задолженность по заработной плате перед работниками;
- субсидиарная ответственность и возмещение убытков юридическому лицу;
- текущие платежи, возникшие после принятия заявления.
Имущество должника, за исключением защищённого законом, включается в конкурсную массу и продаётся. Единственное пригодное для проживания жильё под реализацию не попадает, но это правило не распространяется на ипотечную квартиру: она находится в залоге, и залоговый кредитор сохраняет права на неё.
Поэтому профессиональное сопровождение начинается не с подачи заявления, а с оценки того, что человек рискует потерять и какой результат реально достижим. Решение по делу принимает суд.
Последствия, о которых узнают позже
Процедура не заканчивается списанием: у неё есть длящиеся правовые последствия, и они одинаковы для всех.
Основные ограничения выглядят так:
- пять лет при обращении за кредитом или займом нужно сообщать о факте банкротства;
- повторное признание банкротом в течение установленного срока невозможно;
- три года нельзя занимать должности в органах управления юридического лица;
- для кредитных и ряда финансовых организаций срок ограничений длиннее;
- сведения о процедуре публикуются в открытом реестре.
Запись о банкротстве отражается и в кредитной истории. Кредиторы учитывают её при рассмотрении заявок, поэтому рассматривать процедуру как способ улучшить историю нельзя: это инструмент выхода из безнадёжной долговой ситуации, а не репутационная чистка.
С чего начать и кто помогает
Первый шаг — трезвая оценка ситуации: общая сумма долга, наличие имущества и стабильного дохода, состав кредиторов. От этих данных зависит и выбор процедуры, и её стоимость.
Второй — консультация по банкротству у профильного юриста. В судебной процедуре есть расходы: государственная пошлина, вознаграждение финансового управляющего, обязательные публикации сведений. Внесудебный путь через МФЦ пошлиной не облагается, но доступен при строгих условиях.
Кредистория бесплатно анализирует кредитную историю и помогает понять масштаб задолженности, а консультируют и сопровождают процедуру компании-партнёры, включая юридическую компанию. Сама платформа бюро дела не ведёт и в суде не представляет: решение принимает суд или МФЦ.
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией.